 Chế phẩm cho tôm
 Chế phẩm cho cá
 Chế phẩm cho vật nuôi khác
Thị trường châu Âu vẫn là một trong những điểm đến quan trọng của thủy sản Việt Nam, nhưng dư địa tăng trưởng đang đi kèm nhiều áp lực mới. Nhu cầu tiêu dùng tại EU phục hồi chưa mạnh, trong khi cạnh tranh từ các nhà cung cấp khác ngày càng rõ hơn, buộc doanh nghiệp Việt phải theo sát biến động thị trường và nâng chất lượng sản phẩm xuất khẩu.
Trong tháng 5/2026, xuất khẩu thủy sản Việt Nam sang EU đạt khoảng 91,2 triệu USD, tăng 2,1% so với tháng trước, nhưng giảm 12,4% so với cùng kỳ năm 2025. Lũy kế 5 tháng đầu năm, kim ngạch đạt 430,8 triệu USD, tương đương 36,9% so với tổng giá trị xuất khẩu sang EU của cả năm trước. Hiện EU là thị trường xuất khẩu thủy sản lớn thứ tư của Việt Nam, chiếm khoảng 8,9% tổng kim ngạch toàn ngành
Trong cơ cấu mặt hàng, tôm vẫn là nhóm xuất khẩu chủ lực sang EU với tỷ trọng gần 48%. Đứng sau là cá ngừ với 18,5%, cá da trơn 15,6%, mực và bạch tuộc 3,5%, phần còn lại thuộc về các mặt hàng thủy sản khác. Cơ cấu này cho thấy tôm vẫn giữ vai trò quan trọng trong việc duy trì kim ngạch tại thị trường châu Âu, dù toàn ngành vẫn chịu tác động từ sức mua chưa thật sự ổn định.
Riêng mặt hàng tôm có tín hiệu tích cực hơn so với nhiều nhóm hàng khác. Tháng 5/2026, kim ngạch xuất khẩu tôm Việt Nam sang EU đạt 46,8 triệu USD, tăng gần 18% so với tháng trước. Giá xuất khẩu bình quân đạt 14,1 USD/kg, tăng 7,3% so với tháng 4/2026 và tăng 2,3% so với cùng kỳ năm trước. Đây là điểm sáng đáng chú ý trong bối cảnh thị trường EU vẫn còn nhiều biến động.
Trái lại, cá da trơn và cá ngừ tiếp tục gặp khó. Xuất khẩu cá da trơn sang EU trong tháng 5 đạt 13,9 triệu USD, giảm 17,6% so với tháng trước và giảm 13,7% so với cùng kỳ. Cá ngừ đạt 12,1 triệu USD, giảm 14,4% so với tháng trước và giảm tới 36,7% so với cùng kỳ năm 2025. Điều này cho thấy mức độ phục hồi giữa các nhóm hàng không đồng đều, trong đó tôm đang có lợi thế hơn về giá và nhu cầu.
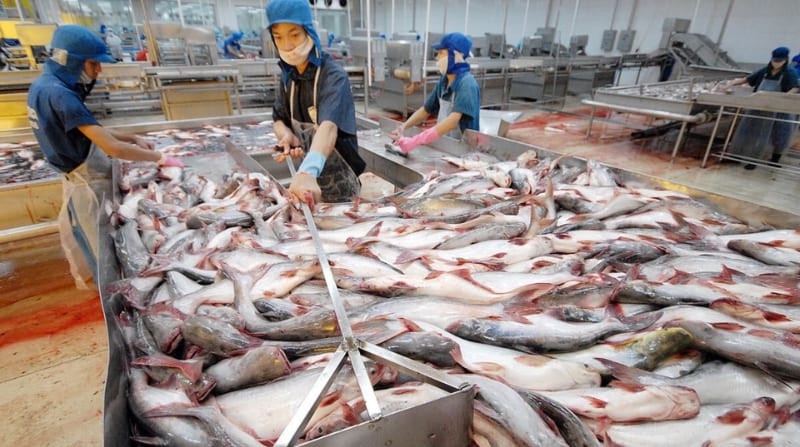
Áp lực cạnh tranh tại EU cũng gia tăng khi khối này lần đầu cho phép Ai Cập xuất khẩu thủy sản nuôi vào thị trường sau khi đáp ứng các yêu cầu về kiểm soát chất lượng và an toàn thực phẩm. Với năng lực sản xuất thủy sản lớn tại châu Phi, sự xuất hiện của Ai Cập có thể làm thị trường EU thêm cạnh tranh, đặc biệt với những nhà cung cấp đã có mặt lâu năm như Việt Nam.
Bên cạnh yếu tố cạnh tranh, chính sách thương mại của EU cũng có thể tạo ra thay đổi trong nguồn cung. Ủy ban châu Âu đã đề xuất đưa thủy sản vào danh mục hạn chế thương mại trong gói trừng phạt thứ 21 đối với Nga. Nếu chính sách này được thông qua, nguồn cung thủy sản tại EU có thể có biến động, tuy nhiên mức độ ảnh hưởng thực tế đến doanh nghiệp Việt Nam vẫn cần tiếp tục theo dõi do danh mục sản phẩm cụ thể chưa được công bố đầy đủ.
Ở chiều tích cực, kinh tế khu vực Eurozone có dấu hiệu ổn định hơn khi chỉ số PMI tổng hợp tháng 6/2026 tăng lên 50 điểm, chấm dứt chuỗi suy giảm trước đó. Nếu xu hướng này được duy trì, sức mua tại châu Âu có thể cải thiện trong những tháng cuối năm, tạo thêm cơ hội cho thủy sản Việt Nam, nhất là các nhóm hàng có chất lượng ổn định và đáp ứng tốt yêu cầu truy xuất nguồn gốc.
Nhìn chung, thị trường EU vẫn còn tiềm năng nhưng không còn là sân chơi dễ dàng. Để giữ vị thế, doanh nghiệp thủy sản Việt Nam cần tập trung vào chất lượng, tính ổn định của nguồn hàng, tiêu chuẩn an toàn thực phẩm và khả năng cạnh tranh về giá. Trong bối cảnh đối thủ mới xuất hiện và nhu cầu tiêu dùng phục hồi chậm, việc chủ động thích ứng sẽ là yếu tố quan trọng để duy trì tăng trưởng tại thị trường châu Âu.